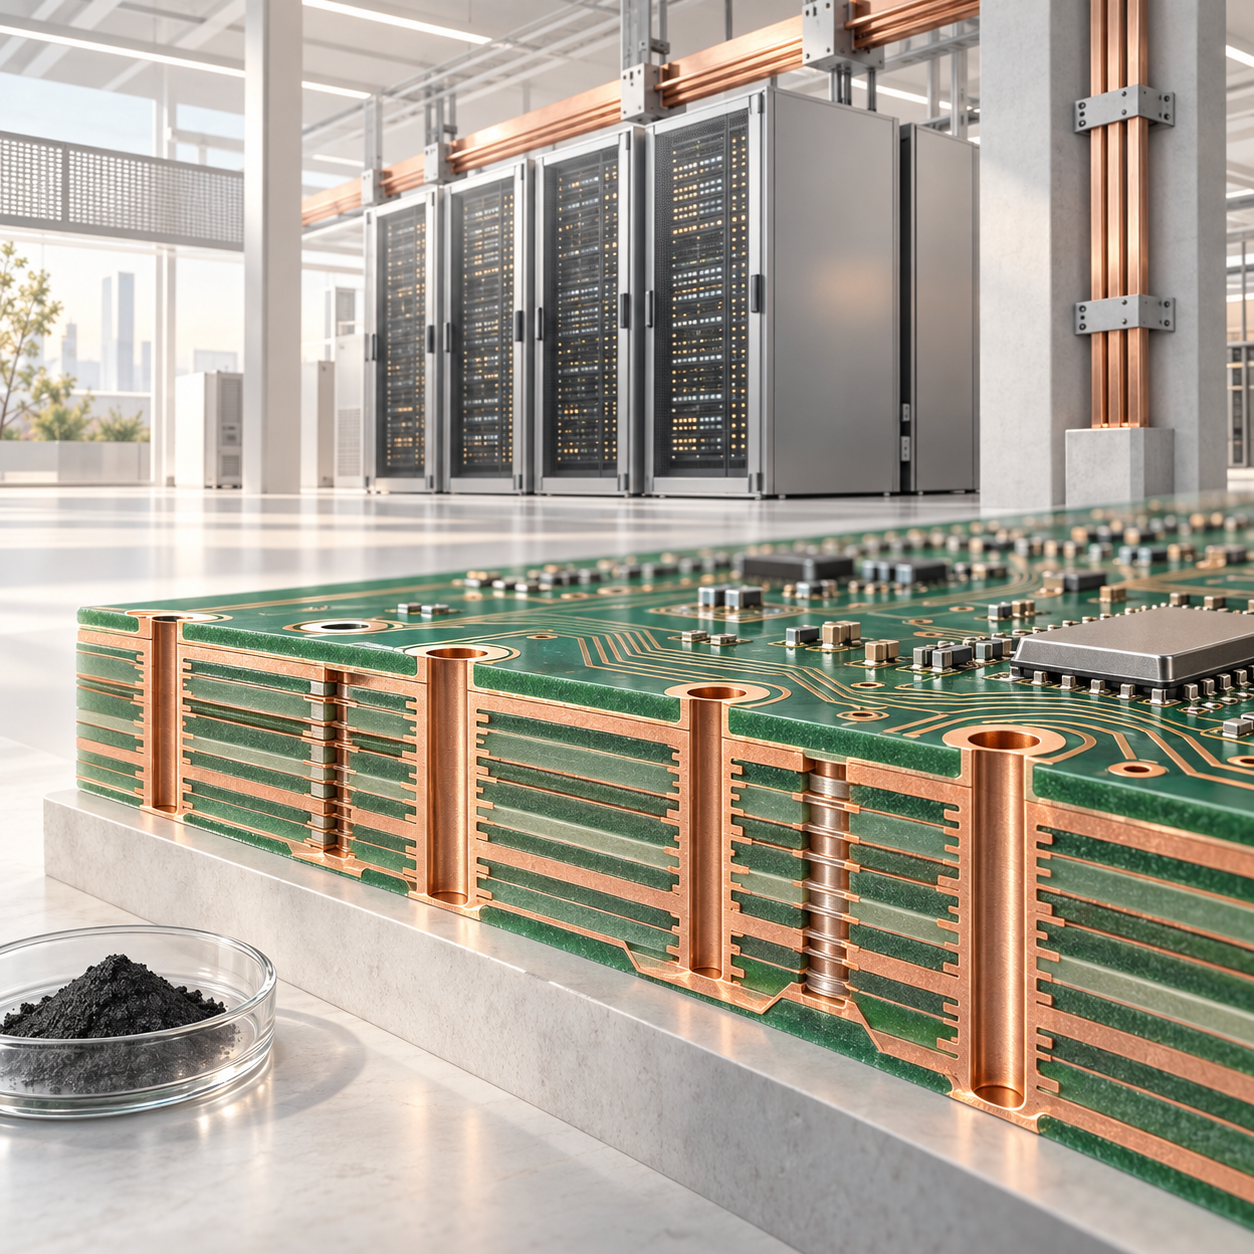
美国AI巨头在担忧什么?从算力成本到高端PCB供应链
Published: 2026-09-20|Category: AI基础设施与PCB产业|Reading Time: 16 min
Key Takeaways
美国AI企业在持续扩大投资的同时,也开始更多地讨论AI安全、资本回报和基础设施瓶颈。
AI竞争已经不再局限于模型和GPU,而是延伸到电力、数据中心、服务器、网络设备和电子制造供应链。
AI服务器的算力密度和高速互连需求不断提升,推动高多层PCB、背板、中板和高深宽比通孔的制造难度上升。
对PCB制造企业而言,稳定的孔内镀铜、铜厚均匀性和镀液管理能力正在变得更加重要。
电子级氧化铜粉并不是AI服务器的直接组成部件,但可以作为不溶性阳极酸性镀铜体系中的Cu²⁺补充材料,间接参与高端PCB制造。
AI行业的担忧不一定意味着需求消失,而是意味着产业开始更加重视成本、效率、可靠性和供应链能力。
过去几年,关于人工智能的讨论主要集中在一个问题上:
AI模型还能变得多强?
但随着AI训练和推理规模不断扩大,美国AI企业所讨论的问题正在发生变化。
OpenAI、Anthropic、Microsoft、Meta和NVIDIA等企业一边继续投资算力基础设施,一边开始更频繁地谈论安全、监管、能源、建设成本和投资回报。
这看起来似乎存在矛盾:
如果这些企业相信AI的未来,为什么又开始表达担忧?
原因可能并不是AI需求即将消失,而是AI已经从一个以算法和模型为主的技术竞赛,逐渐变成一项庞大的基础设施工程。
模型能力能否继续提升,不仅取决于算法,也取决于是否拥有足够的电力、数据中心、芯片、服务器、网络设备以及稳定的电子制造供应链。
一、美国AI巨头在担忧什么?
近期美国AI企业负责人谈到的担忧,大致可以分成三个层面:
AI安全与治理能否跟上技术进步;
巨额算力投资能否获得合理回报;
电力、土地、数据中心和硬件供应能否支持长期扩张。
这三个问题看似不同,实际指向同一个变化:
AI产业正在从“能不能做出来”,逐渐进入“能不能安全、经济并且大规模地运行”的阶段。
二、第一类担忧:AI安全与治理
AI安全仍然是当前最受公众关注的话题之一。
OpenAI、Anthropic和xAI等美国AI企业的负责人近期再次讨论了模型能力快速提升可能带来的风险,并呼吁建立相应的监督和治理机制。
这些讨论主要涉及:
先进模型是否可能被滥用;
企业能否准确评估模型能力;
安全测试能否跟上模型迭代速度;
政府和行业应该如何划分责任;
如何在创新速度和风险管理之间取得平衡。
这些问题非常重要,但对于AI产业链来说,还有一个更容易被忽视的现实问题:
即使模型在技术上可行,支撑它运行的物理基础设施是否能够跟上?
三、第二类担忧:算力成本与投资回报
训练和运行先进AI模型,需要大量GPU、服务器、网络设备、电力和数据中心空间。
这意味着AI竞争不仅需要技术能力,也需要持续投入巨额资本。
对于AI企业和云计算企业来说,需要同时回答几个问题:
新增的算力能够被多快利用;
AI服务收入能否覆盖基础设施投入;
单次训练和推理成本能否继续下降;
数据中心建设速度是否与实际需求匹配;
芯片、电力和关键部件价格是否会继续上涨;
设备在被下一代产品替代前,能否产生足够回报。
因此,市场所讨论的“AI投资泡沫”,并不完全是在质疑AI有没有价值。
更准确地说,市场担心的是:
AI创造价值的速度,能否赶上基础设施投资和运营成本增长的速度?
四、第三类担忧:AI基础设施能否按计划建成
AI基础设施不是购买一批GPU就能完成的。
一座大型AI数据中心还需要:
稳定而充足的电力供应;
合适的土地和建筑条件;
冷却和热管理系统;
高密度服务器机架;
高速交换机与光电互连;
电源转换和配电设备;
大量高性能PCB及电子元器件;
完整的建设、调试和运维体系。
OpenAI公布的美国AI基础设施计划提出,到2029年获得10GW基础设施能力,以提前应对潜在的算力短缺。NVIDIA也在公开监管文件中指出,土地、电力、数据中心建筑和资本的可获得性,是AI基础设施扩张的重要条件。
这些公开信息说明,限制AI发展的因素已经不再只有芯片产量。
电力能否接入、数据中心能否及时交付、网络系统能否稳定运行,以及电子制造供应链能否按时提供符合要求的产品,都可能影响AI基础设施的建设速度。
五、AI竞争为什么正在变成基础设施竞争?
早期AI竞争主要比较模型参数、训练数据和算法能力。
随着AI进入大规模商业应用,竞争重点开始扩展到:
单位算力成本;
每瓦电力产生的计算能力;
GPU之间的数据传输效率;
服务器和机架的部署密度;
数据中心建设周期;
设备故障率和系统可维护性;
上游零部件的交付稳定性。
一套AI系统的性能,不仅由单颗GPU决定。
如果服务器内部、机架之间或数据中心之间的数据传输速度不足,再强的计算芯片也可能受到网络和互连效率的限制。
因此,AI基础设施正在推动高速交换机、光模块、连接器、封装基板以及高端PCB同步升级。
六、AI服务器为什么需要更复杂的PCB?
AI服务器与普通办公电脑或传统服务器相比,通常具有更高的功率密度、更大的数据吞吐量和更复杂的高速互连结构。
其PCB可能需要面对:
更多信号层和电源层;
更高的布线密度;
更严格的阻抗控制;
更低的信号传输损耗;
更复杂的通孔、盲孔和埋孔结构;
更高的板厚和通孔深宽比;
更严格的散热和长期可靠性要求。
随着PCB层数和板厚增加,钻孔后的孔径相对变小,通孔深宽比可能随之提高。
在电镀过程中,镀液需要进入孔内,并在孔口、孔壁和孔中心形成符合要求的铜层。
如果孔内传质、电流分布或镀液状态控制不稳定,可能出现:
孔口铜厚较高而孔中心偏薄;
不同位置铜厚分布不均;
深孔内部镀铜不足;
孔壁缺陷或局部薄弱;
热循环后的可靠性风险增加。
因此,AI服务器PCB的升级不只是增加层数,也会对钻孔、沉铜、电镀、压合、材料和检测能力提出更高要求。
七、高端PCB为什么更加关注镀铜稳定性?
对于高多层PCB和高深宽比通孔,判断镀铜质量不能只看表面铜厚。
还需要关注:
孔中心铜厚;
孔口与孔中心的铜厚差异;
整板不同区域的铜厚分布;
通孔镀铜能力;
镀液循环与传质条件;
添加剂浓度和分解产物;
Cu²⁺与硫酸浓度的稳定性;
电流波形与电流密度;
连续生产过程中的批次一致性。
当产品结构越来越复杂时,原本可以容忍的小幅工艺波动,也可能被放大为孔内铜厚差异或可靠性问题。
这意味着PCB企业不仅需要更先进的设备,也需要更稳定的镀液管理和原材料控制。
八、AI基础设施与电子级氧化铜粉有什么关系?
电子级氧化铜粉不是GPU、AI服务器或PCB中的直接组成部件。
它与AI基础设施之间的联系,主要发生在PCB制造环节。
在部分采用不溶性阳极的酸性镀铜体系中,阳极本身不会像可溶性铜阳极一样持续溶解并补充Cu²⁺。随着电镀进行,镀液中的铜离子被不断沉积到PCB表面和孔壁,需要通过外部方式进行补充。
适用于该体系的电子级氧化铜粉,可以与酸性体系反应并补充Cu²⁺:
CuO + 2H⁺ → Cu²⁺ + H₂O
这种补铜方式能否稳定运行,需要关注的不只是CuO含量,还包括:
Fe、Zn、Ni、Pb等金属杂质;
Cl⁻和其他离子残留;
酸不溶物;
酸溶解和实际镀液溶解表现;
粒径与粉体分散性;
连续批次稳定性;
投料和溶解设备的控制能力。
如果原料带入过多杂质或不溶性颗粒,长期投料可能增加镀液维护和过滤管理压力。
如果实际镀液中的溶解表现不稳定,也可能影响补铜效率以及Cu²⁺浓度管理。
因此,AI服务器对高端PCB的需求增长,并不意味着任何一种氧化铜粉都会自动受益。
真正重要的是产品能否满足相应镀液体系和PCB产线的实际要求。
九、AI基础设施扩张对PCB供应链意味着什么?
AI产业对上游制造企业提出的要求,可能不只是“提供更多产品”。
更重要的是同时做到:
更高的技术规格;
更稳定的批次表现;
更快的产能响应;
更完整的质量追溯;
更严格的成本控制;
更低的能源和材料消耗;
更可靠的交付能力。
这也是AI巨头开始关注基础设施成本的原因之一。
当数据中心规模不断扩大,一个单独环节中的微小效率差异,可能在数千台服务器和长期运行过程中被持续放大。
同样的逻辑也适用于PCB生产。
对连续运行的PCB镀铜产线而言,原料的价值不能只通过采购单价判断,还需要考虑:
是否增加镀液维护频率;
是否造成额外过滤负担;
是否影响补铜效率;
是否增加异常调整次数;
是否能够支持稳定的连续生产;
是否具有可验证的长期批次一致性。
十、AI行业的“担忧”是否意味着需求下降?
目前还不能简单得出这一结论。
美国AI企业一边讨论安全、投资回报和资源瓶颈,一边仍在继续建设模型、数据中心和算力基础设施。
这说明行业可能正在经历一种变化:
AI竞争正在从“尽快获得更多算力”,转向“以更低成本、更高效率和更强可靠性获得并运行算力”。
未来的AI基础设施项目可能会更加重视:
数据中心的单位建设成本;
能源利用效率;
服务器系统的可靠性;
GPU和网络设备的利用率;
上游供应链的稳定性;
关键零部件的全生命周期成本。
从这个角度看,AI行业的担忧并不一定代表产业扩张结束。
它更可能意味着,产业链需要从追求单纯的速度和规模,转向同时追求效率、质量和可持续交付。
十一、电子材料供应商需要回答什么问题?
对于电子级氧化铜粉供应商来说,AI服务器和高端PCB市场的发展带来的不只是需求机会,也意味着更高的验证要求。
供应商需要回答:
原料来源是否明确且可以追溯;
是否能够提供连续批次COA;
关键金属杂质和Cl⁻是否受到控制;
酸不溶物是否稳定;
产品在实际镀液中的溶解表现如何;
生产过程是否具有稳定的控制窗口;
不同批次的粒径和活性是否一致;
出现异常时能否快速追溯原料和生产记录。
当PCB产品向更高层数、更高深宽比和更高可靠性发展时,单个批次达到规格只是基础。
长期稳定地交付相近的检测和应用结果,才是电子材料供应能力的重要组成部分。
结语
美国AI巨头对AI安全、投资回报和基础设施建设的担忧,反映出AI产业正在进入新的阶段。
模型仍然重要,但模型背后的电力、数据中心、服务器、网络设备和电子制造能力,也开始决定AI能够以多快的速度进入实际应用。
AI基础设施的扩张会推动高端PCB需求,也会提高对孔内镀铜、铜厚均匀性、镀液稳定性和材料一致性的要求。
电子级氧化铜粉虽然远离AI模型本身,却可以通过不溶性阳极PCB镀铜体系,成为这一制造链条中的基础材料之一。
因此,AI产业真正需要解决的可能不仅是:
下一代模型能有多强?
还包括另一个更现实的问题:
支撑这些模型的基础设施,能否以稳定、可靠并且经济的方式制造和运行?
对于PCB和电子材料供应商而言,理解这一变化,比单纯追逐“AI概念”更加重要。
FAQ
美国AI巨头目前主要担忧哪些问题?
目前公开讨论较多的问题包括AI安全与监管、算力投资回报、电力和土地供应、数据中心建设周期以及芯片和硬件供应能力。不同企业关注的重点并不完全相同。
AI投资放缓会降低高端PCB需求吗?
不能简单判断。即使部分项目重新评估投资回报,AI服务器、网络设备和数据中心仍需要大量电子硬件。未来市场可能更加重视建设效率、产品可靠性和整体成本,而不只是扩张速度。
AI服务器PCB与普通PCB有什么区别?
AI服务器PCB通常面临更高层数、更高布线密度、更复杂的高速信号设计以及更高的功率和散热要求。具体结构取决于服务器平台、交换系统和互连方案。
为什么高多层PCB更关注通孔镀铜?
随着板厚和通孔深宽比增加,镀液交换和孔内电流分布更加困难。如果控制不足,可能导致孔中心铜层偏薄或铜厚分布不均,影响长期可靠性。
电子级氧化铜粉是否直接用于AI服务器?
不是。氧化铜粉通常不会保留在最终AI服务器中。部分电子级氧化铜粉可用于PCB不溶性阳极酸性镀铜体系,作为Cu²⁺补充来源。
AI基础设施为什么会影响电子材料供应商?
AI服务器和高速网络设备的发展可能推动高多层PCB及相关制造工艺升级,从而提高对电子材料纯度、批次一致性、应用性能和供应稳定性的要求。
本文由众安铜业技术团队撰写。
众安铜业专注于电子级高纯活性氧化铜粉的研发与制造,产品可应用于PCB、FPC、HDI及相关不溶性阳极酸性镀铜体系。
如需了解产品规格、当批COA、粒径报告、酸溶解或实际镀液溶解测试资料,欢迎联系我们的技术团队。
具体产品指标和检测结果以交付批次COA及双方确认的技术协议为准。